14-10-26 por SM- Clima y crecidas. Inflación 1,9%. Sube el petróleo. Granos van y vienen. FFCC. Empresarios presionan.
……….
El Belgrano atrasa
Mientras el Gobierno Nacional vuelve a anunciar, por cuarta o quinta vez, la privatización del FFCC Belgrano Cargas (que incluye las líneas del San Martín y del Urquiza), y que ya tiene, al menos, 6 meses de demora, se van destrabando otras privatizaciones (aguas, rutas, etc.), aunque todas con demoras considerables, tal vez, por la falta de interés masivo, todavía, de inversores internacionales.
El caso del transporte, sin embargo, es crítico para empezar el desarrollo del sistema multimodal, frenado hasta ahora, por el predominio absoluto del transporte carretero local, mucho más caro, contaminante, y que acorta significativamente la vida útil de las rutas, mientras eleva exponencialmente su mantenimiento.
El ejemplo cercano más demostrativo es el del transporte de arena (sin sal) de Entre Ríos a Vaca Muerta, que ya generó las protestas de La Pampa, y también de Buenos Aires, por la destrucción de las rutas, pero que afecta al propio programa petrolero al llevar el costo de la tonelada de arena de U$S 20-22/tn cargada en Entre Ríos, a cerca de U$S 150 en boca de pozo.
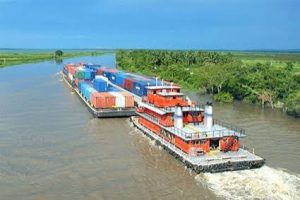
Seguramente, este es también uno de los motivos del pedido entrerriano para “ampliar” la Hidrovía al brazo del Paraná Guazú donde se podría poner un nuevo puerto (en Ibicuí?) que evite, por transporte fluvial y marítimo (mucho más barato), buena parte del costo de más de 1.300 km para Vaca Muerta.
No es el único caso de interacción entre privados y gobernadores, o viceversa. También, ante la fuerte suba del canon de agua en Neuquén, que se triplicó, “la totalidad de las petroleras presentaron proyectos para generar desarrollos productivos y en diciembre se pondrán en marcha las primeras pruebas piloto”, adelantó Econo Journal.
“Entre las iniciativas presentadas por las compañías se destacan plantaciones de alfalfa, pistachos y vides, así como desarrollos agrícolas bajo hidroponia y atmósfera modificada. En todos los casos, el riego será estrictamente tecnificado mediante sistemas de aspersión, pivot o goteo”, agregan.
La cantidad de hectáreas a regar por cada empresa se definirá con la misma fórmula que se utilizó en el caso de pavimentación de rutas.
*****************************************************
El FFCC es clave, pero…
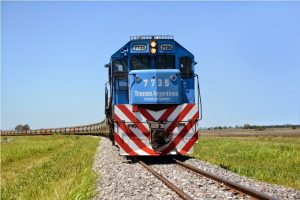
Sin embargo, y como viene anunciando El Diario…, el ferrocarril es la clave para comenzar a descomprimir el transporte carretero e iniciar la mejora integral de la logística, atrasada, cara e ineficiente.
De ahí que el proceso del Belgrano Carga sea considerado estratégico para integrar la Hidrovía, con centros de transbordo, y fletes de mediana y corta distancia, aunque el kilometraje de vías disponible en la primera etapa sea de apenas una quinta parte del pico de mediados de los ´50 (unos 8-10.000 km).
Ahora, el renovado anuncio sostiene que las ofertas se conocerán dentro de un mes, a principios de noviembre (junto con la llegada del Papa?) y, aunque se habla de medio centenar de consultas, para los 3 sobres (vías, material rodante y talleres) de las 3 líneas, los más consistentes, hasta el momento, siguen siendo 3, o 4, entre los cuales está el grupo conformado por media docena de grandes exportadoras de granos con puertos locales, y el grupo mexicano GMXT, aliado con Wabtec de EE.UU., entre otros.
La concesión, por 50 años, impone obras obligatorias, y también cuenta con RIGI (Régimen de Incentivo para Grandes Inversiones).
**********************************************
La forestación también presiona
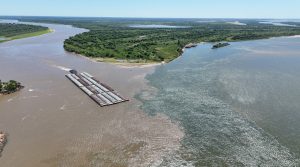
“En la forestoindustria trabajamos con productos voluminosos, estamos lejos de los grandes centros de consumo y necesitamos una logística aceitada con costos muy bajos”, planteó recientemente el presidente de AFoA (Asociación Forestal Argentina), Pablo Ruival. Es que esta actividad (mucho más avanzada en Uruguay, y allí con inversiones multimillonarias) produce bienes de gran porte como madera, celulosa, tableros y derivados industriales, cuya rentabilidad y capacidad de inserción internacional dependen de la eficiencia del transporte.
Y, para demostrar las fuertes distorsiones logísticas que enfrentan mencionan que:
•Mover un contenedores de exportación desde Eldorado (Misiones) hasta subirlo a un buque oceánico en Buenos Aires, demanda hoy alrededor de U$D 3.600 por vía terrestre, mientras que a través del modo fluvial ese valor podría reducirse a U$D 2.500.
•En el caso de graneles y cargas secas, mientras una tonelada transportada en camión desde Clorinda a Rosario cuesta unos U$D 100; cruzando el río, desde Asunción, el flete fluvial abona apenas U$D 25.
•A su vez, estimaciones oficiales señalan que una reducción integral de costos logísticos mediante mayor oferta de bodegas generaría para el NEA un ahorro de U$D 355 millones anuales, cifra que equivale a 31% del total exportado por la región en 2025.
***********************************************
Más crecida que lluvias…
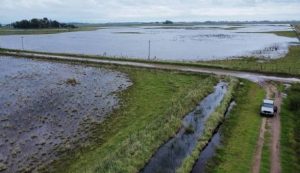
Con lluvias variables, pero con temperaturas bajas para la época, y tormentas de distinta magnitud, el largamente anunciado Niño, parece estar acercándose a la Argentina por el norte y noreste.
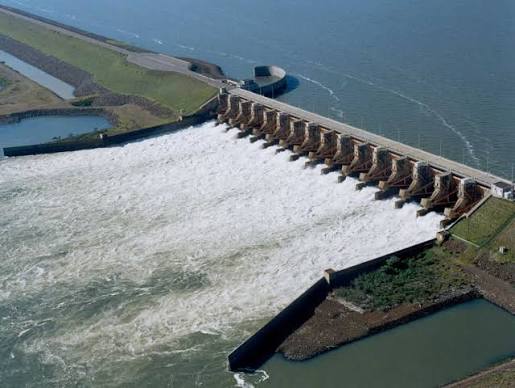
El primer indicador, sin embargo, es la crecida paulatina que está registrando el Río Uruguay (en varias de las localidades costeras del Litoral ya se registran desbordes), y ahora también el Paraná tras la apertura de las represas de Itaipú y también de Yaciretá, en tanto se cerró el Parque Nacional Cataratas (del Iguazú) por la magnitud de su caudal.
La situación había sido adelantada en las Perspectivas Agroclimáticas de la Bolsa de Cereales de Bs As, donde destacaron que “la entrada de aire marítimo mantendrá temperaturas mínimas por debajo de lo normal en la mayor parte del área agrícola, con focos de heladas locales sobre el sudeste de la Región Pampeana y el Uruguay, con heladas generales y localizadas sobre el oeste”.
Pero no es lo único que inquieta a los productores que, aunque ya terminaron la cosecha 25/26 (que, pese a estar ya en octubre, sigue sin anunciarse oficialmente), y llevan muy avanzada la siembra de la actual campaña 26/27, les preocupa especialmente la suba en los precios del petróleo (bien por encima de los U$S 100 el barril), tras el recrudecimiento del conflicto con Irán, y a pesar del acuerdo por el precio del gas oil.
Por supuesto, que la evolución del clima es central pues ya comenzó la cosecha de los granos finos (trigo y cebada) desde el norte, y aún faltan 5-7 meses para la recolección de los granos gruesos.