Escribe Susana Merlo
En realidad, no extraña demasiado que los crecientes requisitos en los mercados internacionales, sean liderados por la Unión Europea, otrora eje del intercambio comercial (junto con sus distintas colonias), y luego desplazada por los Estados Unidos que, posteriormente tuvo que, a su vez, comenzar a compartirlos con China, como se comprueba en las últimas dos décadas.
Los coletazos de la poderosa PAC (Política Agrícola Común), surgida tras las II Guerra Mundial, creada para evitar la dependencia de alimentos de terceros mercados ante una eventual nueva hipótesis bélica, si bien cumplió su cometido inicial vía una serie de controvertidos subsidios cruzados que le permitieron a la Europa occidental alcanzar niveles de autoabastecimiento en los productos más básicos, terminó desmadrando hacia un esquema de costo inviable.
Los conflictos comerciales no tardaron en plantearse, tanto en el GATT, como en la actual OMC debido a que, tras el autoabastecimiento, se inició una etapa de fuerte competencia exportadora por los excedentes que se iban generando.
Pero no fue lo único. Junto con esto fueron apareciendo nuevas restricciones y exigencias, algunas fundadas, pero muchas otras solo dirigidas a restar posibilidades comerciales a mercados mucho más competitivos, y Argentina fue uno de los que sufrió el impacto de esas famosas “paraarancelarias”.
El caso local se agravó, además, por la histórica aplicación de “retenciones” (impuestos a la exportación) que, sumados a los subsidios europeos, y luego a los estadounidenses, duplicaban el efecto negativo sobre las posibilidades de la producción local.
Pero el mundo cambia en forma constante, cada vez más rápido, y el que no se adapta queda afuera.
Tanto así que en el pasado siglo XX, Europa, al menos la Occidental, fue el gran mercado de exportación para Argentina, al punto que después de la 2º Guerra Mundial, del total de las exportaciones argentinas, el 70% (U$S 1.167 millones) era absorbido por países europeos, encabezados por Gran Bretaña, que era el principal cliente, con cerca de 30% (en carne vacuna, lanas, etc.)., mientras que la actual UE 27 (Unión Europea de 27 países) apenas recibe poco más de 9% de las exportaciones argentinas (unos U$S 8.500 millones).
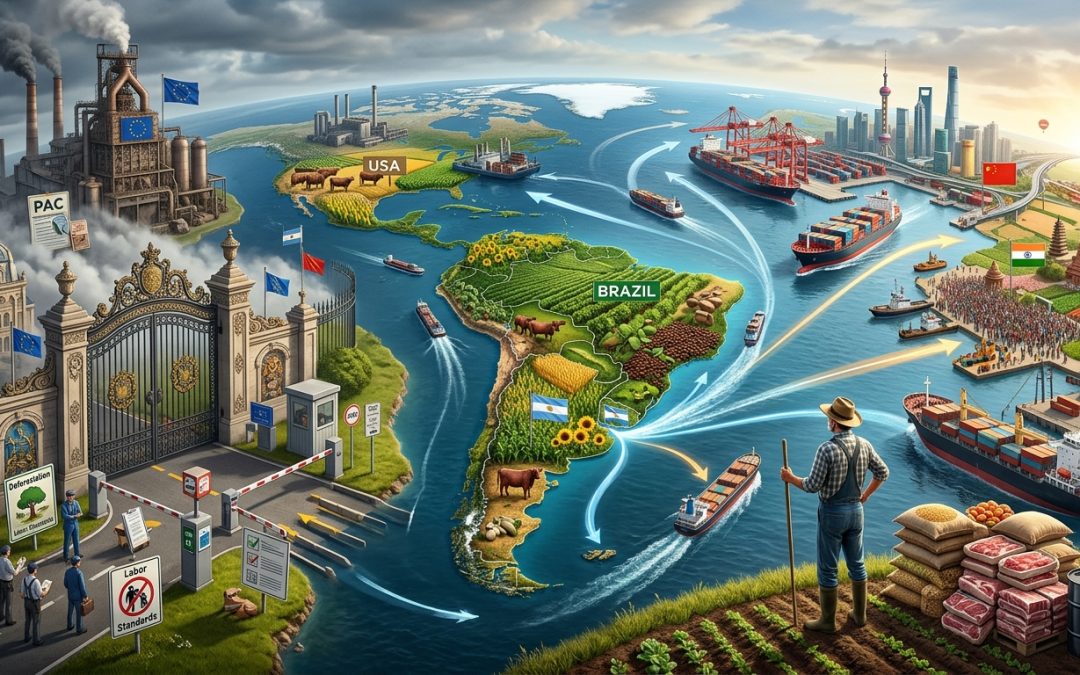
En el ínterin, fue desplaza por Brasil, ahora primer destino de las exportaciones argentinas (14,6%), seguido por EE.UU. (10,3%), y después China (10%), siempre hablando de productos agroindustriales básicamente.
Otro dato es que, cualquiera de estos destinos tienen proyecciones de crecer mucho más que la Europa comunitaria, hoy jaqueada por cuestiones políticas, inflación, e inmensos costos en materia de defensa, con dos guerras activas sobre su territorio (Rusia-Ucrania e Israel-Irán), una dependencia energética directa de Moscú (y este de China), y una creciente tensión social por la inmigración islámica, con derivaciones difíciles de prever.
Realmente, queda poco margen para las abultadas ayudas agrícolas y sus productores.
No extraña entonces que, a pesar de que finalmente el Mercosur firmó un Acuerdo con la UE al que todavía le falta la aprobación del Tribunal de Justicia y la votación de los 27 Parlamentos europeos, su parte comercial ya se puso en marcha en forma “interina” (ITA), con baja y eliminación de aranceles para un alto porcentaje del comercio (por ejemplo, Cuota Hilton en 0%), sigan apareciendo exigencias crecientes en materia de inspecciones, documentaciones, derechos laborales, humanos, de poblaciones originarias, de deforestación (EUDR- EU Deforestation Regulation), etc. que casi no existen en otros destinos, y que pueden enmascarar nuevamente restricciones no justificadas.
Por supuesto que la posición europea no es excluyente y, con distintos estilos, cada uno de los grandes polos de poder actual, busca sus alineaciones, y la estabilidad (o “fidelidad”) de las mismas.
Por caso, también Estados Unidos desplegó una serie de “ayudas” de distinto tipo sobre América del Sur, incluyendo un acuerdo comercial y una cuota adicional de carne vacuna “express” con Argentina (que está pendiente de renegociación para el 2027), mientras la Administración Trump “movía” los aranceles de casi todo el mundo (a favor y en contra), o suspendía los “aportes” de defensa en Europa, que ahora debe hacerse cargo por su misma de esos montos.
China, por su parte, hace “gala” de los tiempos asiáticos, mientras avanza comercialmente como una aplanadora gracias a su escala, y se va posicionando estratégicamente en distintas partes del mundo, con aportes voluminosos, estratégicas obras de infraestructura (como el gigantesco Puerto de Chanchi en Perú), y compras y ventas multimillonarias que vienen sacudiendo todos los mercados, entre ellos, los de alimentos.
Brasil, a su vez, convertido en uno de los primeros productores y exportadores mundiales de alimentos, y socio mayor del Mercosur, enfrenta una complicada situación financiera, con muy alto endeudamiento, mantiene una relación comercial fluida con China; mientras que con EEUU tiene diferencias políticas profundas con la actual Administración Trump aunque, sin duda, para Washington, Brasil es una pieza clave por población, PBI, ubicación geográfica, y extensión.
En la escala de importancia queda India, con mayor población incluso que China, también un creciente comprador de alimentos a partir de su despegue económico, y con el que Argentina está tendiendo muy buenos lazos, que se materializaron no solo con la visita del Primer Ministro Narendra Modi en julio 2025, sino también con las importaciones de aceites vegetales (India es uno de los mayores compradores mundiales, y Argentina ya es su principal proveedor con aceite de girasol y de soja) que van a rondar este año los U$S 6.000 millones, lo que coloca a ese país en el 5º lugar como socio comercial.
Un escenario complejo en el que Argentina vuelve a aparecer, aún con muchos “pendientes” internos, que tampoco se puede equivocar en las alineaciones, y en el que los principales analistas coinciden en que el mundo, se vuelve a “cerrar”, aunque con un modelo diametralmente opuesto al del siglo XX…