Escribe Susana Merlo (especial para Revista Chacra/noviembre). Cuando algunos argentinos hablan de las “inmensas” posibilidades que tiene el país agroindustrial, parece que no se trata solamente de una expresión de deseos, o de mero voluntarismo, aunque la mayoría se refiere “solo” a los potenciales mayores volúmenes de producción que se pueden lograr.
Sin embargo, la cuestión no se puede acotar apenas a la pérdida de competitividad que genera el famoso “costo argentino”, o la presión impositiva, o la falta de infraestructura, entre otros temas.
Es que al margen de esto, hay otras causas mucho menos percibidas, aún por el propio sector, que marcan grandes diferencias a la hora de salir a competir al mundo.
Y eso es justamente, lo que muestra un reciente estudio regional que plantea el camino que todavía tiene por recorrer la Argentina para que, vendiendo lo mismo que ahora, genere mucho mayores ingresos.
Las conclusiones de la investigación fueron dadas a conocer por la Fundación Producir Conservando, en base a un estudio del GPS (Grupo de Países del Sur) en el que se compara la perfomance en precios de exportación de 8 de los principales países participantes del mercado internacional, y en el que la Argentina aparece…, ¡última!.
Así, tomando como base el precio promedio de las exportaciones de 2025, que va de un rango de U$S 395/tn para la Argentina, hasta un techo de U$S 4.205/tn en el caso de Nueva Zelanda, surge un comparativo que divide a los países en dos grandes grupos: en el primero, los que exportan muy diferenciado (y sofisticado) en el que aparecen Malasia (U$S 1.302/tn); Chile (U$S 2.900/tn, y Nueva Zelanda en el tope del ranking con U$S 4.205/tn de precio medio de exportación.
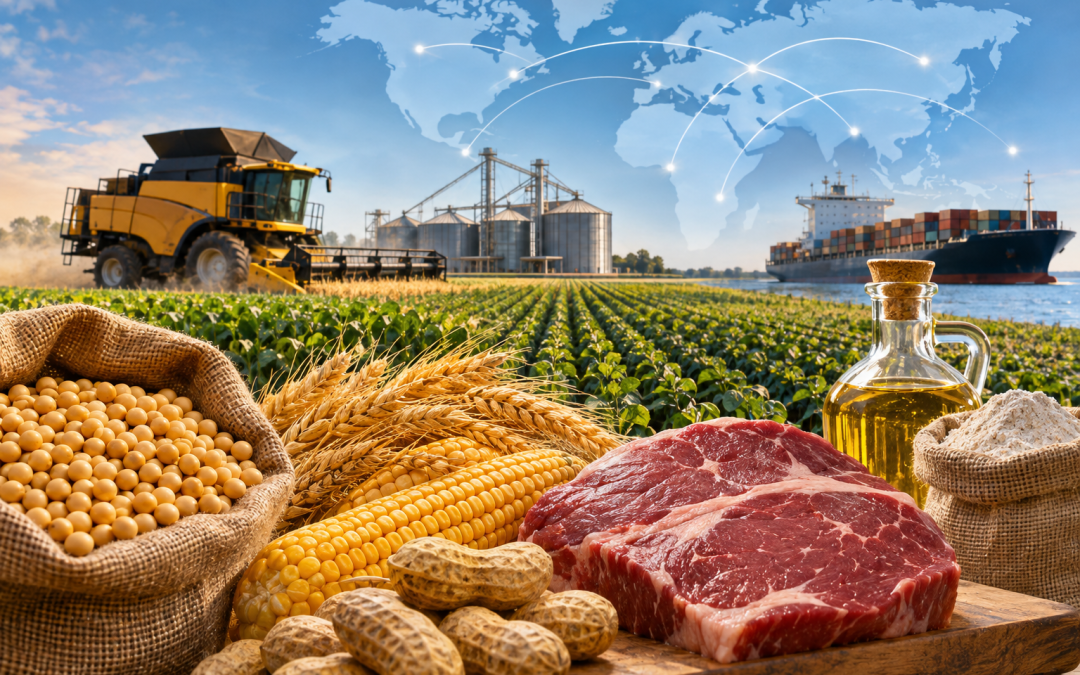
El otro grupo, está formado casi exclusivamente por países americanos, excepto Australia (Brasil, Canadá, y EE.UU.), la mayoría con ventas externas bastante similares, aunque el más “semejante” a la Argentina, en la composición de la canasta, es EE.UU. ya que ambos exportan maíz, soja, trigo, subproductos oleaginosos y carne bovina en proporciones muy similares.
Y esta es la parte más llamativa, o interesante, de la presentación, ya que los estadounidenses logran 84% más de precio (U$S 730/tn), e incluso Brasil supera a la Argentina en 35%, con valores medios de U$S 597/tn.
La pregunta obligada, entonces, es :¿porque alguien que vende “lo mismo” lo puede comerciar a precios más caros?. Y las respuestas son varias: 1- porque, en realidad, los productos “no” son iguales, 2- porque falta clasificación/diferenciación, 3- porque la calidad es menor, 4- no hay certificaciones, 5- faltan mejores condiciones de acceso, vía acuerdos bi o multilaterales, o 6- el procesamiento es menor, entre las principales. Por ejemplo, no es lo mismo exportar maní a granel, que pelado, o embolsado, o fraccionado, o con marca; producto concreto en que Argentina logra igualar a los EEUU en precio, lo mismo que en la carne vacuna (son los dos únicos casos en que el país se pone a la par).
Considerando, además, que buena parte los grandes mercados están en el Hemisferio norte, por lo que Argentina está en condiciones de aprovechar también la “contraestación” (como Chile), una cuenta simple teniendo en cuenta que las exportaciones agroindustriales de este año pueden superar los U$S 50.000 millones, daría nada menos que U$S 17.500 millones más, solo con “arrimarse” a los precios promedio de Brasil, cifra que se elevaría a un adicional de U$S 42.000 millones si se igualara a EE.UU., el más “parecido” por composición de la canasta de exportaciones.
De esta forma, muy lejos aún de Chile con sus U$S 2.900 promedio por tonelada, la Argentina podría rondar ya los U$S 100.000 millones de exportaciones anuales de la agroindustria, sin contar todavía con las mejoras de eficiencia que aún debe lograr, los aumentos de hectáreas y stock posibles, y la fuerte reducción del costo argentino que todavía está pendiente.
No hace falta mencionar, entonces, el impacto de reactivación económica que se lograría a lo largo de todo el país.
Y esto, entre otras cuestiones, es lo que justamente están evaluando capitales del exterior que, igual que en los ´90, miran otra vez con mucha expectativa al sector agroindustrial local.